

Raadsvoorstel
Geachte raad,
Inleiding
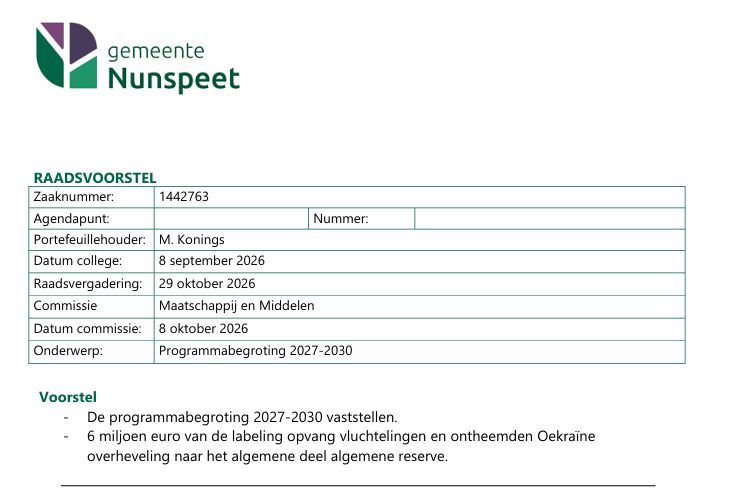
Hierbij bieden wij u te bespreking en vaststelling de Programmabegroting 2027-2030 aan. In dit voorstel lichten wij toe hoe de begroting met een meerjarig sluitend perspectief tot stand is gekomen.
De grondslagen
De samenstelling van de begroting is gebaseerd op een aantal besluiten en afspraken uit het recente verleden. De basis voor deze programmabegroting wordt gevormd door het vastgestelde raadakkoord 2026-2030. Dit document geeft enerzijds invulling aan de nieuwe wensen en ontwikkelingen voor de komende bestuursperiode, anderzijds waarborgt dit document de continuïteit in de uitvoering van het beleid voor de komende jaren. Aangezien het collegeprogramma 2026-2030 nog niet is opgesteld, zijn er ook nog geen doelstellingen en maatregelen voor deze periode vastgesteld. In de Programmabegroting 2027-2030 zijn er dus nu geen doelstellingen (wat willen we bereiken?) en maatregelen (wat gaan we doen?) opgenomen. Na het vaststellen van het collegeprogramma 2026-2030 (planning: Q4) worden de doelstellingen en maatregelen 2027 ingevoerd in Pepperflow, zodat deze wel worden meegenomen in de kwartaalrapportages 2027.
Op grond van raadakkoord 2026-2030 geeft u de kaders van de beleidsontwikkeling aan, stelt u de budgetten vast en controleert u de uitvoering. De programmabegroting met de gestelde kaders en budgetten vormt hierbij het begin van het planning- en control proces. De kwartaalrapportages en de jaarrekening vormen de overige schakels in dit proces.
Normaliter wordt de perspectievennota in de raad van april vastgesteld. Aangezien 2026 een jaar is wat in het teken stond van de gemeenteraadsverkiezingen en het vormen van een nieuw college is voor de Programmabegroting 2027-2030 niet gewerkt met de gebruikelijke perspectievennota maar zijn enkel de uitgangspunten voor de Programmabegroting door de raad vastgesteld op 23 april 2026.
Begrotingsperspectief 2027-2030
Ons uitgangspunt is een structureel financieel gezonde gemeente Nunspeet waarbij het beleid is gericht op een sluitende meerjarenbegroting. Dat uitgangspunt wordt wettelijk voorgeschreven en hierop wordt de begroting getoetst door de provincie Gelderland als toezichthouder. Wanneer de begroting structureel meerjarig sluitend is (dat wil zeggen: de structurele lasten worden gedekt door structurele baten) volgt repressief toezicht. Repressief toezicht houdt in dat de gemeente op afstand door de provincie wordt gevolgd.
Bestaand beleid
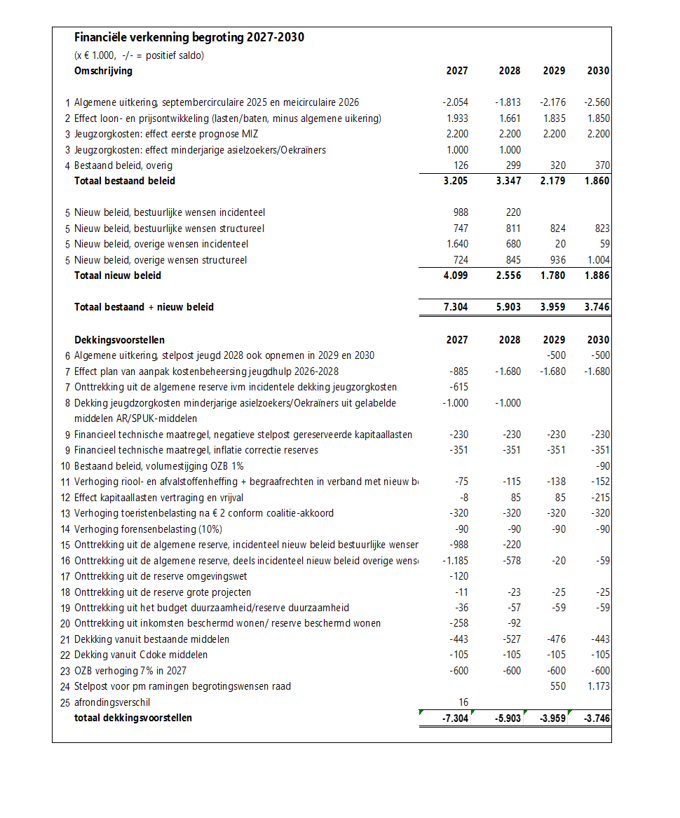
Het resultaat van het bestaande beleid bestaat uit:
- Algemene uitkering gemeentefonds
- Op de uitkomsten van de Programmabegroting 2026-2029 zijn de financiële uitkomsten van de septembercirculaire 2025 en de meicirculaire 2026 gemeentefonds gecorrigeerd. Over de effecten van de septembercirculaire 2025 en meicirculaire 2026 bent u afzonderlijk geïnformeerd. In de bijstellingsbrief bij de Programmabegroting 2026-2029 is aangegeven dat de septembercirculaires 2025 een nadelig effect heeft van ruim € 200.000 in 2027 oplopend tot ruim € 400.000 in 2030.
Bij programmabegroting 2026-2029 is in het dekkingsplan voor onderuitputting van het BTW Compensatie Fonds een raming van € 565.000 opgenomen als baat. In de meicirculaire 2026 wordt aangegeven dat deze baat verlaagd moet worden met
€ 257.000.
In de berekening van de meicirculaire 2026 is als gevolg van de bijstelling van het accres en de actualisering van de aantallen bij de maatstaven in 2027 2,5 miljoen euro beschikbaar. De bijstelling loopt op tot 3,2 miljoen euro in 2030. Deze middelen worden ingezet voor loon- en prijsbijstellingen, autonome ontwikkelingen, nieuw beleid.
In de meicirculaire 2026 zijn geen aanvullende middelen voor jeugd beschikbaar gesteld.
Het totale effect (septembercirculaire 2025 en meicirculaire 2026) is voor 2027 2 miljoen euro en loopt op tot 2,6 miljoen euro in 2030.
- Effecten loon- en prijsontwikkeling (lasten/baten, minus algemene uitkering)
- In de raadsvergadering van 23 april 2026 heeft u ingestemd met de uitgangspunten voor de Programmabegroting 2027-2030. Prijscompensatie voor inkomsten en uitgaven 2027 is vastgesteld op 2,5%.
- Bij de begroting 2025-2028 is een motie aangenomen om de welzijnsinstellingen (incl. MEE Samen, Stimenz, en de wijkontmoeitingscentra) te indexeren op basis van de Overheidsbijdrage in arbeidsontwikkeling (OVA-percentage) Het voorlopige percentage voor 2027 bedraagt 4%.
- Meerinzicht heeft in haar begrotingsrichtlijnen aangegeven dat de loon-en prijscompensatie voor jeugd ingeschat wordt op 4%.
- Bij de vaststelling van het beleids- en beheersplanwegen is besloten het prijsindexcijfer (GWW42/43) toe te passen voor wegen. Het percentage bedraagt 1,1 %.
- Voor de lonen worden de cao-ontwikkelingen zo goed mogelijk gevolgd. De cao heeft een looptijd tot 1-3-2027 waardoor geen inschatting gemaakt kan worden van de stijging in 2027. In de raming van Centraal Economisch plan (CEP) 2026 wordt de stijging van de loonkosten voor 2027 geschat op 4 %.
- Jeugdkosten
- Meerinzicht heeft de prognose/begroting voor de jeugdzorg voor 2027 op dit moment nog niet gereed. De prognose van 2026 laat een structureel tekort zien van 2,2 miljoen euro. De jeugdzorgkosten voor de Amv-ers en de ontheemden uit Oekraïne bedragen circa 1 miljoen euro.
In de meicirculaire 2026 zijn geen aanvullende middelen beschikbaar gesteld voor jeugd.
- Bestaand beleid, overige
- Enkele bestaand beleid aanpassingen zijn verwerkt. Het effect wordt hoofdzakelijk veroorzaakt door de volgende onderdelen.
- Het structurele effect van de eerste kwartaalrapportage 2026 van € 50.000 wordt verwerkt in de Programmabegroting 2027-2030.
- Na vaststelling van de financiële verkenning 2026 is geconstateerd dat de storting in de reserve wachtgeldverplichtingen wethouders ad € 50.000 niet was geraamd. Dit is gecorrigeerd.
- Bij de financiële verkenning 2026 is per abuis vanaf 2028 de aanvullende storting
- € 165.000 in de onderhoudsvoorziening voor sport niet geraamd.
Nieuw beleid
5. Onder het nieuw beleid is het voorgestelde nieuw beleid gegroepeerd. Hierbij is onderscheid gemaakt tussen bestuurlijke wensen uit het coalitieakkoord en overige wensen/investeringen. Daarnaast is onderscheid gemaakt in incidenteel en structurele lasten. Een opsomming van dit nieuw beleid is te vinden onder de knop ‘bijlagen’ op nunspeet.begrotingonline.nl als bijlage bij de Programmabegroting 2027-2030.
Dekkingsvoorstellen
Om te komen tot een solide begroting met sluitende jaarschijven is een dekkingsplan opgesteld. De afzonderlijke dekkingsvoorstellen worden hieronder nader toegelicht.
De uitgaven van de jeugd zijn in de loop van de jaren van 6,8 miljoen euro gestegen naar ruim 13 miljoen euro. De stijging van de prognose 2026 is niet langer op te vangen binnen de begroting. Ter dekking van het financiële meerjareneffect wordt het volgende voorstellen gedaan (nummer 6 t/m 8).
- Algemene uitkering, stelpost 2029 en 2030
- Voor 2029 en 2030 wordt in het kader van de jeugd bij de baten een stelpost geraamd voor de invoering van eigen bijdrage jeugd en voor het sturen op de trajectduur. In totaal € 500.000. Het betreft een stelpost van de algemene uitkering in verband met:
- Eigen bijdrage Jeugdzorg (landelijk € 260 miljoen).
- Sturen op trajectduur jeugdzorg (landelijk € 68 miljoen)
- Gemeenten mogen van de provinciaal toezichthouder voor de eerste twee posten voor de jaren 2028, 2029 en 2030 een budgettair neutrale stelpost opnemen. Voor 2028 is deze stelpost bij bijstellingsbrief bij de programmabegroting 2026-2029 geraamd. Bij deze begroting wordt voor 2029 en 2030 een stelpost geraamd. Deze stelpost is vooraf afgestemd met de provinciaal toezichthouder.
- Effect plan van aanpak kostenbeheersing jeugdhulp 2026-2028
- In het plan van aanpak voor kostenbeheersing jeugdzorg 2026-2028 wordt gestreefd naar een verlaging van de lasten in 2027 ad € 885.000 en vanaf 2028 € 1.680.000. Het plan van aanpak is positief beoordeeld door de provincie met als voorwaarde dat er minimaal 2 per jaar gemonitord moet worden. Omdat een verwachte kostenbesparing in 2027 incidenteel lager is dan de jaren daarna, wordt voorgesteld een incidentele onttrekking uit algemene reserve te doen van € 615.000. Per saldo geeft dit een dekkingseffect van 1,5 miljoen euro voor 2027.
- Dekking jeugdzorgkosten minderjarige asielzoekers/Oekraïners uit gelabelde middelen Algemene Reserve/SPUK-middelen
- In de Programmabegroting 2027-2030 zijn in verband met de verlenging van de opvang van minderjarige asielzoekers de lasten voor jeugdopvang van minderjarige asielzoekers geraamd op 1 miljoen euro. Er bestaat een reële kans dat voor deze lasten een specifieke uitkering wordt ontvangen. Mocht dat niet lukken worden de gelabelde middelen in de algemene reserve voor de opvang van vluchtelingen en ontheemde Oekraïners ingezet.
- Financieel technische maatregelen
- De volgende financiële technische maatregelen zijn verwerkt in de begroting:
- De provinciaal toezichthouder staat een negatieve stelpost voor de kapitaallasten onder strikte voorwaarden toe. De maximale stelpost bedraagt € 230.000.
- Conform besluit vanuit Nota reserves en voorziening, herijking 2025 is de berekeningswijze van de inflatiecorrectie op de reserves aangepast. Er wordt binnen de beslagen alleen een inflatiecorrectie toegepast op investeringen en concrete uitgaven om toekomstige prijsstijgingen te compenseren.
- Stijging opbrengst OZB door volumestijging
- De volumegroei als gevolg van opgeleverde nieuwbouwwoningen en bedrijfslocaties van ongeveer 1% stijging van de OZB-opbrengst wordt voor 2030 doorgetrokken en in de raming opgenomen.
- Verhoging riool- en afvalstoffenheffing + begraafrechten
- Er zijn lasten opgenomen bij nieuw beleid die (deels) verhaald worden via de rioolheffing, afvalstoffenheffing en de begraafrechten.
- Effect kapitaallasten vertraging en vrijval
- Door vertragingen van investeringen ontstaat er in 2028 en 2029 een gering nadeel. Het aflopen van de afschrijvingstermijnen in 2029 brengt in 2030 financiële ruimte.
- Verhoging toeristenbelasting
- In het coalitieakkoord is vanaf 2027 een verhoging opgenomen van de toeristenbelasting naar € 2,00 per overnachting.
- Verhoging forensenbelasting
- Naast de verhoging van de toeristenbelasting en de OZB wordt voorgesteld om de forensenbelasting met 10 % te laten stijgen.
- Onttrekking uit de algemene reserve, incidenteel nieuwe beleid bestuurlijke wensen.
- De algemene reserve wordt in 2026 ingezet voor de dekking van incidentele bestuurlijke wensen vanuit het coalitieakkoord.
- Onttrekking uit de algemene reserve, overige
- De algemene reserve wordt onder andere ingezet voor de dekking van incidenteel nieuw beleid. In de nota reserve en voorziening 2026 zijn de vrij besteedbare middelen in de algemene reserve berekend. Deze bedragen 2 miljoen euro negatief. De labeling van middelen voor opvang ontheemden Oekraïne en vluchtelingen in de algemene reserve bedraagt circa 15 miljoen euro. Voorgesteld is een nader onderzoek te doen naar de omvang van de labeling. Voorstel is de labeling voor opvang ontheemden Oekraïne en vluchtelingen in de algemene reserve vooruitlopend op de evaluatie te verlagen naar 9 miljoen euro. Hierdoor wordt het mogelijk incidentele lasten (punten 7, 15 en 16) circa 3,7 miljoen euro te dekken uit de algemene reserve.
- Onttrekking uit reserve omgevingswet
- De reserve omgevingswet wordt in 2027 ingezet voor de herijking van de omgevingsvisie en voor de aanvullende inhuurkosten voor de vergunningverlener Omgevingswet.
- Onttrekking uit reserve grote projecten
- De kapitaallasten van de renovatie van de Elisabethlaan en de Gerrit Mouwweg en Ds de Bouterlaan worden deels bekostigd uit de reserve grote projecten.
- Onttrekking uit budget duurzaamheid/reserve duurzaamheid
- Voor de vergroening van het centrum en voor de verduurzaming van de gemeentewerf wordt de reserve en het budget duurzaamheid ingezet.
- Onttrekking uit inkomsten beschermd wonen/reserve beschermd wonen
- De consulent maatschappelijke participatie, het volwassenfonds sport en cultuur en een aanvullende bijdrage voor de aanpak huislijk geweld worden in 2027 en deels in 2028 bekostigd uit de reserve/bijdrage beschermd wonen.
- Dekking vanuit bestaande middelen (‘oud voor nieuw’)
- Een deel van het nieuwe beleid kan opgevangen worden binnen de bestaande middelen en staat in de bijlage nieuw beleid bij het onderwerp als dekkingsregel opgenomen.
- Dekking vanuit Cdoke middelen
- De formatie-uitbreiding bij team ROV wordt structureel gedekt door de C-doke middelen.
- OZB-opbrengstverhoging 7% in 2027
- Om het nieuwe beleid en de autonome ontwikkelingen in meerjarenbegroting te kunnen bekostigen is een extra OZB-verhoging van 7% in 2027 noodzakelijk. Als de septembercirculaire 2026 positiever uitvalt, dan kan worden overwogen de OZB-verhoging hierop aan te passen.
- Stelpost voor pm-ramingen begrotingswensen raad
- Voor de jaren 2029 en 2030 worden middelen gereserveerd voor de verdere uitwerking van de pm-ramingen begrotingswensen raad. In 2029 gaat het om € 550.000 oplopend naar € 1.173.000 in 2030.
- Saldo afronding
- Het positiefsaldo 2027 van € 16.000 is als afrondingsverschil verwerkt. Het saldo van de overige jaren is nihil.
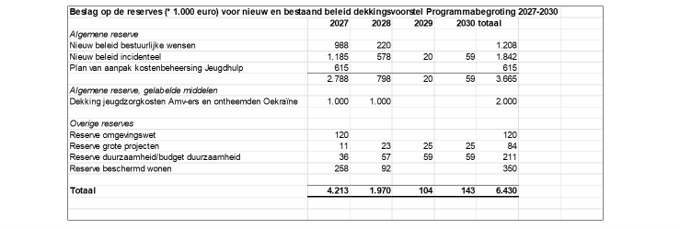
Hieronder een overzicht van de beslagen op de reserves na verwerking van de dekkingsvoorstellen.
Opmerkingen Provincie
Van de Provincie Gelderland is een besluit ontvangen naar aanleiding van de beoordeling van de Programmabegroting 2026-2029. In dit besluit geeft de provincie aan dat de gemeente Nunspeet voor 2026 in aanmerking komt voor repressief toezicht. Dit is de minst belastende vorm van toezicht. De provincie oordeelt dat de Programmabegroting 2026-2029 structureel en reëel in evenwicht is.
De Provincie Gelderland heeft een risicobeoordeling gemaakt van de financiële positie van de gemeente Nunspeet. Hierbij wordt gebruik gemaakt van 7 financiële kerngetallen. De waarde van deze kerngetallen zijn ingedeeld in categorieën A, B en C. Categorie A is het minst risicovol is en C is het meest risicovol. 4 kengetallen van de begroting heeft de provincie beoordeeld als een categorie A. Het betreft de kengetallen weerstandsvermogen, belastingcapaciteit en de twee schuldquote 's.
Voor het kengetal structurele exploitatieruimte heeft de provincie de jaarschijven 2026 en 2027 van de Programmabegroting beoordeeld als een categorie C. De jaren 2026 en 2027 zijn niet structureel in evenwicht. Het tekort wordt in deze jaren incidenteel gedekt uit de algemene reserve. Voor 2028 is de scoorde weer in categorie A. De provincie geeft aan dat de positieve saldi voor de jaren 2028 en 2029 beperkt van omvang zijn en adviseert om tijdig de eventuele nodige maatregelen te nemen.
Voor het kengetal solvabiliteitsratio geldt dat deze, door het mogelijk aantrekken van een lening in 2026 (zoals opgenomen in de geprognotiseerde balans), voor de komende jaren net onder de 50% zakt. De laagste score is voor de jaarschijf 2027 namelijk 45%. Daardoor heeft de Provincie Gelderland het kengetal in categorie B (20 - 50%) ingedeeld, waar deze bij de begroting 2025 nog in categorie A ingedeeld was. De solvabiliteitsratio blijft aanmerkelijk beter dan het Gelderse gemiddelde van 33%.
Het kengetal grondexploitatie is gewaardeerd/ berekend voor de jaarschijf 2026 op categorie C en vanaf 2027 op categorie B. De boekwaarde van de voorraden grond moet worden terugverdiend bij de verkoop. Kenmerkend voor de grondexploitatie is dat de looptijd meerdere jaren is. Het kengetal grondexploitatie heeft voor 2026 een waarde van 36% en wordt beschouwd als kwetsbaar. Dit komt omdat we (zoals bij grondexploitatie ’t Hul-Noord) in 2026 aan het begin van het proces staan. Door verkoop daalt het percentage in 20 naar 22%.
Gemeentelijke belastingen en lastendruk 2027
Over de invulling en de berekening van de tarieven 2027 wordt u, zoals gebruikelijk, een afzonderlijk voorstel (Belastingverordeningen 2027) voorgelegd in december 2026.
Onroerendezaakbelasting
Bij de Programmabegroting 2024-2027 is besloten, ter dekking van het Koersplan Onderwijshuisvesting, de onroerendezaakbelasting voor de jaren 2024 t/m 2029 1% per jaar (cumulatief) te laten stijgen ten gunste van de reserve onderwijshuisvesting. In het coalitieakkoord 2026-2030 is aangegeven dat deze stijging langer doorloopt en daardoor is dit voor 2030 toegevoegd.
In de Programmabegroting 2026-2029 is bij het dekkingsplan besloten voor het jaar 2027 een extra ozb-opbrengst van 1% op te nemen om nieuw beleid en autonome ontwikkelingen in de meerjarenbegroting te kunnen bekostigen.
Op grond van het bestaande beleid mag de onroerendezaakbelasting (ozb) jaarlijks verhoogd worden met de prijscompensatie. Voor 2027 is, na vaststelling van het dekkingsplan, de prijscompensatie 2,5%.
In het dekkingsplan bij deze begroting wordt voor het 2027 een extra verhoging van 7% voorgesteld om nieuw beleid en autonome ontwikkelingen in de meerjarenbegroting te kunnen bekostigen.
Om verwarring te voorkomen wordt benadrukt dat in deze fase van de begrotingsvoorbereiding het tarief voor de ozb niet aan de orde is. Het gaat uitsluitend over de (procentuele stijging van de) raming van de opbrengsten uit de ozb. Wat het uiteindelijke ozb-tarief moet worden, gegeven de benodigde opbrengst, wordt mede bepaald door een inschatting van het volume waarover geheven kan worden en de WOZ-waarde binnen de gemeente. Het ozb-tarief wordt in een later stadium van de begrotingsvoorbereiding aan de orde gesteld.
Afvalstoffen- en rioolheffing
De afvalstoffen- en rioolheffing zijn beiden in de Programmabegroting 2027-2030 verwerkt met het uitgangspunt dat de reëel geraamde lasten voor afvalinzameling/-verwerking en riolering voor 100% worden gedekt door de opbrengsten uit afvalstoffen- en rioolheffing. Daarnaast zijn er egalisatievoorzieningen voor riool en afval. De egalisatievoorziening riolering wordt ingezet conform het vastgestelde beleid- en beheerplan Water en Riolering. De egalisatievoorziening afval wordt ingezet voor het dempen van de tariefstijgingen. Bij het vaststellen van de Belastingverordeningen 2027 wordt bepaald of inzet van de egalisatievoorziening nodig is.
Toeristen- en forensenbelasting
Een uitzondering op de toepassing van de prijscompensatie is de verhoging van de toeristenbelasting. De toeristenbelasting wordt normaliter eens in de drie jaar met €0,05 verhoogd (betreft indexering). Dit heeft voor het laatst plaatsgevonden in 2024, dus wordt in 2027 weer toegepast. Daarnaast is bij de Programmabegroting 2024-2027 is besloten het tarief toeristenbelasting voor de jaren 2024 t/m 2027 per jaar (cumulatief) te verhogen met €0,10. Op basis van deze twee onderdelen zou het tarief toeristenbelasting 2027 verhoogd worden naar € 1,65. In het coalitieakkoord is vanaf 2027 een verhoging opgenomen van de toeristenbelasting naar € 2,00 per overnachting. Wel is aangegeven dat de helft van de meeropbrengst direct terugvloeit naar de recreatie-, toeristische en sport – en cultuursector.
Naast de verhoging van de toeristenbelasting en de ozb is voorgesteld om de forensenbelastingopbrengst met 10 % te laten stijgen.
Technische vragen
Voor technische vragen over deze begroting is voor raads- en commissieleden tot en met 15 oktober 2026 het e-mailadres begrotingsvragen@nunspeet.nl geopend. Vragen die via dit e-mailadres worden gesteld, worden zo spoedig mogelijk ambtelijk beantwoord, met een kopie van het antwoord aan u allen. Vragen die zich bij nader inzien niet lenen voor ambtelijke beantwoording, worden doorgeleid naar het college en door ons beantwoord.
Bijstellingbrief
In de Programmabegroting 2027-2030 is aangegeven dat de begrotingspositie in structurele zin kan worden beïnvloed als gevolg van de uitkomsten van de Septembercirculaire Algemene Uitkering Gemeentefonds, collegebesluiten met structurele effecten en de kwartaalrapportages 2026. De uitkomsten kunnen structureel invloed hebben op onze begrotingspositie (inclusief dekkingsplan) voor de jaren 2027-2030. Over deze uitkomsten wordt de raad via een afzonderlijke brief in oktober 2026 geïnformeerd met betrekking tot de budgettaire effecten voor de begroting, inclusief de wijzigingen in het dekkingsplan.
Standpunt commissie
Dit onderwerp is in de commissie Maatschappij en Middelen tijdens haar vergadering van 8 oktober 2026 aan de orde geweest.
Geheimhouding
Niet van toepassing.
Stukken ter inzage
Niet van toepassing.
Bijlage(n)
Programmabegroting 2027-2030 (via nunspeet.begrotingonline.nl)
Boekwerk bijlagen Programmabegroting 2027-2030 (via nunspeet.begrotingonline.nl)
Bijstellingsbrief Programmabegroting 2027-2030
Tot slot wensen wij dat ook in het komende begrotingsjaar ons werk zal worden bekroond met Gods onmisbare zegen.
Burgemeester en wethouders van Nunspeet,
de secretaris, de burgemeester,
mr. A. Heijkamp C.W.J. Blom